随机过程(11):马尔可夫链
一、马尔可夫链
1.1. 马尔可夫假设
考虑一组随机变量
这样就把一个
想要真正降低难度,只有引入假设。因此,我们这里引入著名的马尔可夫假设:
即无论有多少个条件,要分析的随机变量都只与【在某个维度上最近】的那个条件相关。
因此,在马尔可夫假设下,我们有:
这样就把
1.2. 马尔可夫过程
考虑一个离散时间、离散状态的随机过程
马尔可夫性是指:未来的状态
附录1中给出了马尔可夫性两种表述的等价性证明。
1.3. 平稳性假设
上面我们已经知道,在马尔可夫假设下,一个
我们现在来讨论如何计算这些二元条件分布。
为了简洁起见,下面的讨论中我们假设状态空间
为正整数集 。
定义转移概率为:
并引入如下的平稳性假设。平稳马尔可夫链是指:
即转移概率只依赖于两个时刻的差值
从状态转移图的角度来看,马尔可夫链的平稳性是指:从任意两个结点之间的转移概率只与转移路径的步数有关,而与具体的路径无关。
1.4. Chapman-Kolmogorov 方程
因此,我们想要完整地了解一个马尔可夫链,就是要求解下面的转移概率:
这表示经过
Chapman-Kolmogorov 方程很好地解决了这个问题。C-K 方程表明,上述转移概率可以被如下分解:
C-K 方程的证明放在附录2中。
C-K 方程的证明很简单,但其思想是非常深刻的。C-K 方程考虑了从
从数学形式上看 C-K 方程,这正好是矩阵乘法的形式。因此,C-K 方程更本质的表达形式是利用下述的状态转移矩阵:
在矩阵形式下,C-K 方程表达为:
也就是说,我们有:
其中,
- 非负性:
。 - 行和为 1:
。
至此,我们就顺利求解了
二、马尔可夫链的常返性
下面我们将深入探讨马尔可夫链中一种被称为常返性的重要性质。
为什么我们要关注常返态?下面我们将指出,当转移步数
2.1. 基础概念定义
首先我们定义一些新的概念。
可达性 (Reachability) 我们称状态
相通性 (Commutativity) 我们称状态
闭集 (Closed Set) 我们称某个状态子集
也就是说不存在转移路径从闭集内的状态转移到闭集外的状态,即一旦进去闭集里就再也出不来了。
利用闭集,我们可以对马尔可夫链进行约化 (Reduction),因为闭集中的状态独自构成一个独立的马尔可夫链。在对闭集研究清楚之后,我们就可以在某种意义上把整个闭集看作一个状态,再放到原来的状态集合中进行研究。
不可约 (Irreducible) 我们称一个马尔可夫链是不可约的,有两种等价的定义:
没有闭的真子集。 中的任意两个状态都是相通的。
附录3中展示了这两种定义的等价性。
更进一步地,如果一个马尔可夫链是可约的,那么它的一步转移矩阵
左下角的零矩阵对应的行下标就是闭集,因为闭集中的状态不能出去。
常返态 (Recurrent State) 我们称状态
其中,
首达概率 (First Passage Probability) 从状态
对于固定的起点和终点,首达概率的求和同时有上界和下界:
但对于转移概率来说,只有:
2.2. 首达概率和转移概率
首达概率和转移概率存在如下关系:
这个公式是比较好理解的。因为从
观察公式 (19),不难发现这是一个卷积的结构。因此,我们可以通过生成函数来在变换域上分析这个问题。
定义
定义首达概率的生成函数为:
则有
当
解得
当
当状态
则状态
2.3.
2.3.1. 一维随机游动
考虑一个粒子从零点开始,在整数轴上进行随机游动。每一步以概率
首先,当
也就是说,转移概率为
因此,我们希望判断无穷级数:
的敛散性。
根据斯特林公式,我们有下面的同阶量:
因此,
由均值不等式,
因此,当
发散,即零点是常返态。
否则,原级数收敛,此时零点不是常返态。
2.3.2. 二维随机游动
我们仅考虑平衡情况,即每一步中粒子以
和一维的情况相同,当步数为奇数时,粒子不可能回到零点,因此我们只需考虑步数为
除了整体步数要是偶数,想要回到零点还要求向左=向右、向上=向下。我们设向左/右走了
上面我们已经求出了这个组合数的阶:
因此,这个转移概率的阶为:
因此,级数
发散,即零点是二阶随机游动的常返态。
2.3.3. 高维随机游动
在三维的情况下,转移概率的阶为
级数收敛,此时零点已经不是常返态了。
更高维的情况也是这样。只有在一维和二维的等概率游走时,零点才是常返态。
2.4. 非常返态的性质
通过上面的结论我们可以知道,如果状态
这意味着转移概率有如下的渐进行为:
我们希望将这个结论继续往前推进一些。这个转移概率的起点和终点都是状态
答案是肯定的。
事实上,由公式 (22),当
当
由于等式右侧的两个级数均收敛,因此等式左侧的级数也是收敛的:
也就是说,如果终点
也就是说,当
2.5. 相通状态的常返性
下面我们将证明,如果状态
如果
考虑从
等式两端对
如果
由于上式右端的剩下两项都大于0,因此右端发散,所以上式左端也发散。
又由于
因此
反之亦然。
一个直接的推论是,如果一个状态集
2.6. 有限状态马尔可夫链的常返性
下面我们考虑有限状态的马尔可夫链,即状态空间为:
中每个状态的常返性。
我们希望证明,有限状态的马尔可夫链一定存在常返态。
任取步数
也就是说,当
如果所有的状态都是非常返的,由公式 (43),上面求和里的极限为 0。求和又只有有限项,因此
矛盾。因此有限状态的马尔可夫链一定存在常返态。
更进一步地,我们得到了如下的重要结论:
一个【有限状态】且【不可约】的马尔可夫链中,所有状态都是常返态。
这是判断常返性的一个非常方便的方法。我们不需要去考察无穷级数的敛散性,不用计算任何的首达概率和转移概率,只需要看看转移图是不是不可约的,就能直接判断常返态。
2.7. 常返态的返回次数
记随机变量
我们来考察这个访问次数的期望:
因此,如果状态
我们还可以从另外一个角度来计算这个期望。考察随机事件
我们先考虑
而在第一次之后再也不返回
进一步,当
以此类推,我们有:
因此,
当
此时均值为
进一步地,定义
我们已经知道了
当返回次数
也就是说,如果
以上的三个结论都体现出了常返性的“常”,即马尔可夫链中会无限次返回常返态
2.8. 常返态只会连接常返态
我们有如下的结论成立。
如果状态
更进一步,由于相通状态的常返性相通,因此
这是一个非常强的结论,可以帮助我们快速地判断一个状态是否是常返态。我们用下面这个例子来说明。
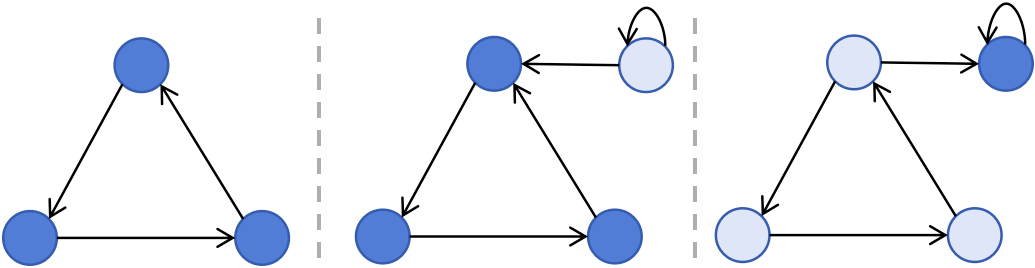
- 左侧:有限状态+不可约(两两连通),因此全部都是常返态。
- 中间:右上角结点出去了就回不来了,不是常返态。其他的都是常返态。
- 右侧:离开下面三个结点就回不去了,都不是常返态。右上角的结点是常返态。
下面我们从空间分解的角度来证明这个结论。
由于
考虑从
即从
当
又因为
因此,
这意味着
注意到
因此二者乘积非正。要想求和为0,只可能是每一项都为0。即任取
考虑
这不仅说明
2.9. 吸收概率与平均命中时间
我们再延伸介绍一下吸收概率与平均命中时间。
考虑某个状态集合
吸收概率定义为
根据马尔可夫性,我们可以对吸收概率进行空间分解:
因此,写为矩阵形式就是:
平均命中时间就是命中时间的期望:
2.9.1. 赌徒破产问题
我们用著名的赌徒破产问题 (Gambler Ruin Problem) 作为例子来说明。
考虑一个赌徒带着
显然,这个问题是一个无限状态的马尔可夫链。我们不难写出下面的差分方程:
我们先考虑有限状态的情况,即赌徒赢到
其中
令
- 公平赌局 (
): ,必然破产。 - 不利赌局 (
): ,必然破产。 - 有利赌局 (
): ,破产概率随着初始资金 指数衰减。
三、转移概率的渐近行为
在前面的内容中,我们通过已经对马尔可夫链的常返性建立了较为深入的认识。
下面,我们希望研究马尔可夫链中转移概率的渐近行为:当
根据马尔可夫假设,过去是可以被忽略的,因此我们可以合理地猜测:收敛值与起点
3.1. 一个简单的例子
考虑只有两个状态的马尔可夫链:
我们来分析这个马尔可夫链的转移概率的渐近行为。我们有:
显然,任何一个转移概率都不存在极限。
3.2. 弱遍历性定理
马尔可夫链的弱遍历性定理 (Weak Ergodic Theorem) 指出,考虑一个不可约马尔可夫链,若终点
其中,
为平均首次返回时间的倒数。
在上面的例子中,平均首次返回时间均为 2,因此转移概率虽然本身不存在极限,但其 Cesaro 平均存在极限
。
- 如果某个状态的
,则我们称该状态是正常返 (positive recurrent) 的。 - 如果
,我们称该状态是零常返 (null recurrent) 的。
3.3. 强遍历性定理
弱遍历性定理指出,对于不可约但常返的马尔可夫链,转移概率的 Cesaro 平均存在极限。
那么在什么条件下,转移概率本身也是收敛的呢?
3.3.1. 状态的周期
某个状态
特别的,
- 如果
,我们称状态 是非周期 (aperiodic) 的。 - 若集合为空(永远回不来),定义
。
对周期的直观理解就是:从状态
出发,返回 的步数必须是周期 的整数倍。
关于状态的周期我们有如下两个结论成立:
- 如果状态
是非周期的,那么存在 ,任取步数 ,都有 。也就是说,如果状态是非周期的,那么在超过一定步数之后,就每一步都能返回。 - 如果两个状态
和 是相通的,那么 。(证明见附录5)
3.3.2. 不可约+非周期=收敛
有了周期这个铺垫,下面我们就可以介绍强遍历定理 (Strong Ergodic Theorem)。
强遍历定理指出,在一个不可约的马尔可夫链中,若终点
这个极限只依赖于终点
3.4. 收敛值的分析
现在我们来分析这个收敛值
我们的起点是矩阵形式的 C-K 方程。公式 (13) 表明,
在等式两边令
强遍历定理告诉我们,
因此我们只需要关注某一行即可:
注意我们要在不可约和非周期的条件下求解上面的矩阵方程。
下面,我们对这个方程进行一些说明:
第一,这是一个左手方程。我们常见的线性方程的形式是 列向量 = 矩阵 * 列向量,但这个方程的形式是 行向量 = 行向量 * 矩阵。
第二,即使没有不可约和非周期的条件,只要
第三,这个矩阵方程的解是一个平稳分布 (stationary distribution)。
如果一个分布
可以证明,分布
第四,Cesaro 平均的极限也满足矩阵方程,这也是一个平稳分布。
第五,细致平衡关系。若
那么一定有
即一定有
3.5. 一些实际应用例子
Case 1.
考虑 3 个状态的马尔可夫链:
这是一个有限状态、不可约、全都是常返态、非周期的马尔可夫链。因此,
在我们这个例子中,矩阵方程为:
解得
Case 2 (Ehrenfest Model).
考虑一个密闭容器,中间有一个挡板。在起始状态时,挡板的一侧充满了气体分子,另一侧真空。
在某个起始时刻,我们把中间的挡板抽掉,让容器中的气体分子自由扩散,直至达到平衡状态(即每个地方的气体分子密度相同)。
我们希望对这个过程进行建模。
首先,我们确定这个过程的状态空间。我们考察右侧容器中的分子数量
然后,我们增加两点假设:
- 时间离散化:我们仅在离散时间点
处考虑状态的转移。 - 在每一个单位时间
内,有且仅有一个分子在左右半边容器之间运动,且所有分子运动的概率都相同。
不难发现,这是一个不可约、有限状态、常返、周期为 2 的马尔可夫链。
Note:由于周期为 2,我们只能断言 Cesaro 平均存在极限,但不能断言转移概率不收敛。因为非周期是转移概率收敛的充分条件而非必要条件。
现在,我们就可以写出这个马尔可夫链的一步转移概率。
根据上面的建模,
- 当
时, 。 - 当
时,表示右侧的 个分子有一个去到左侧,因此 。 - 当
时,表示左侧的 个分子有一个去到右侧,因此 。
综上所述,一步转移概率为:
下面,我们就可以求解矩阵方程
对应的线性方程组为:
代入可以发现:
因此:
解得
因此,这个马尔可夫链是正常返的。
Case 3 (PageRank).
考虑任意一个无向图,其中包括
其中
我们希望求解这个马尔可夫链的平稳分布。
这个问题甚至比上面的问题还要困难,我们甚至没法写出这个马尔可夫链的一步转移概率,因为我们的图是任意的,没法确定结点之间的可达性。
一个较为合理的猜测是平稳分布的概率正比于结点的度:
我们来验证这个猜测的正确性,也就是代入矩阵方程中看看是否成立。
说明这个解是正确的,符合矩阵方程。
四、连续时间马尔可夫链
考虑一个离散状态、连续时间的随机过程
我们称这个随机过程具有马尔可夫性,当且仅当
对于连续时间马尔可夫链,我们同样可以定义转移概率:
同样的,我们也引入平稳性假设,即转移概率只与时间间隔
4.1. Kolmogorov Forward-Backward Equation
在连续时间马尔可夫链中,转移概率同样满足 C-K 方程:
写为矩阵形式,我们有
在离散时间的情况下,由于存在最小时间单元,因此我们可以通过递推求出
然而在连续时间中,我们不能这么做。为此,我们需要引入 Kolmogorov 前进-后退方程。
考虑转移概率矩阵的差分。根据 C-K 方程,我们有两种表达形式:
上面的式子称为前进 (forward) 方程,下面的式子称为后退 (backward) 方程。
我们令
我们得到两个微分方程:
Kolmogorov 证明了,上面两个微分方程的解是一样的:
因此,在连续时间马尔可夫链中,
- 对角线元素非正:
。 - 非对角线元素非负:
。 - 行和为 0。
Case(泊松过程的转移概率)
下面我们从马尔可夫链的角度来理解泊松过程。
转移概率
下面我们计算泊松过程对应的
上次对角线元素为:
上三角的其余元素 (
下三角元素显然为 0。
因此,泊松过程对应的
4.2. 连续时间马尔可夫链的渐近行为
连续时间马尔可夫链有下面的重要性质:
也就是说,只要能过去,那么任何时间长度都能过去。
因此,连续时间的马尔可夫链可以理解成是”非周期“的。也就是说当
在前向方程中令
下面的定理可以将连续时间和离散时间马尔可夫链的极限概率联系起来。
Theorem (Poisson Arrivals See Time Averages, PASTA).
- 考虑连续时间马尔可夫链
。 是一个参数为 的泊松过程,且独立于 。设其事件发生时刻为 。 - 定义随机过程
,显然 是一个离散时间马尔可夫链,设其一步转移矩阵为 。
我们有
也就是说,我们以泊松过程事件发生时刻观察连续时间马尔可夫链
下面我们来证明这个定理。
根据定义:
由于泊松过程的事件发生间隔
左右同乘向量
因此,问题得证:
4.3. M/M/k 排队问题
在前面的内容中,我们用过滤泊松过程解决了
当服务资源有限时,过滤泊松过程就无法解决了。此时,我们需要用到连续时间的马尔可夫链。
具体来说,我们使用下面的生灭过程 (Birth-Death Process) 来建模 M/M/k 排队问题。这个过程包括两个独立的动作:
- 生动作:在
时间内, - 产生一个后代的概率是时间差的线性函数
。 - 产生多个后代的概率都是
。 - 因此,不产生后代的概率是
。
- 产生一个后代的概率是时间差的线性函数
- 灭动作:在
时间内, - 死亡一个后代的概率是
。 - 死亡多个后代的概率都是
。 - 因此,不死亡后代的概率是
。
- 死亡一个后代的概率是
对应排队问题中,生动作代表客户到达,灭动作代表客户离开。
4.3.1. 生灭过程的 Q 矩阵
首先,我们来计算生灭过程的概率转移矩阵。
考虑在
系统新增一个后代的概率为
系统减少一个后代的概率为
系统状态变化大于等于 2 个的概率为
因此,Q 矩阵的对角线元素为
上次对角线元素为
下次对角线元素为
其余元素都是 0。
综上所述,生灭过程的 Q 矩阵为:
4.3.2. M/M/1 问题
M/M/1 排队问题针对客户按照泊松分布的间隔来到和离开的场景。我们希望研究在稳态条件 (
由上面的内容我们可以知道,这个稳态分布满足下面的矩阵方程:
其中
将矩阵方程转为线性方程得:
解得:
由于
上述方程要有解,级数
必须收敛,排队系统才能进入稳态。
在 M/M/1 问题中,
这个级数是收敛的,当且仅当
在
4.3.3. M/M/k 问题
将 M/M/1 推广到 M/M/k 的关键是研究
- 到达率仍然与当前系统中的人数无关,因此有
。 - 离开率
与当前系统中的人数是有关的: - 当系统中人数
不超过系统容量 时,离开率是线性的: 。 - 当人数超过系统容量时,离开率就变成常数:
。
- 当系统中人数
综上所述,在 M/M/k 中有:
因此,M/M/k 系统能达到稳态的条件是级数
收敛。这意味着当且仅当
因此,系统中刚好有
这个概率称为呼损率,这是系统刚好满载的概率。
Appendix
Apd.1. 马尔可夫性两种表述的等价性证明
下面我们证明马尔可夫性两种表述 (4) 和 (5) 是等价的。
考虑公式 (5) 的等式左侧:
Apd.2. C-K 方程的证明
下面我们证明 Chapman-Kolmogorov 方程:
根据马尔可夫性和平稳性假设,我们有:
Apd.3. 不可约的等价性证明
下面我们证明不可约的两种定义的等价性,即:
- 状态集
没有闭的真子集。 - 状态集
中的任意两个状态都是相通的。
是等价的。
2
这个证明比较简单。如果存在某个闭的真子集
1
任取
也就是说,任取
用反证法。如果
Apd.4. 首达概率和转移概率的关系
下面我们证明两个状态之间的首达概率和转移概率存在如下关系:
定义首达时间
则转移概率为:
得证。
Apd.5. 相通状态有同样的周期
下面我们证明如果两个状态
由于
定义
因此有
任取
因此有
由上面两个结论,我们有
由
同理,重复上面的过程,我们也有
因此,
Apd.6. 矩阵方程非零解的存在性
下面我们证明,只要
一定有非零解。
为了逻辑通顺,我们将逻辑链条倒过来:
即只需要
Apd.7. 矩阵方程的解与平稳分布
下面我们来证明,分布
充分性(平稳分布一定满足矩阵方程)
根据平稳分布的定义,
因此,
必要性(矩阵方程的解一定是一个平稳分布)
由于
因此,