随机过程(2):宽平稳随机过程相关函数的时频分析
一、什么是随机过程
1.1. 随机过程的定义
随机过程就是一组随机变量的集合
Note:
中的 只是对不同随机变量的标注,并不一定代表时间。
- 如果
代表时间,那么 就是一个随机过程。 - 如果
代表空间,那么 就称为随机场。
具体代表什么物理含义并不关键,只是一个用于区分不同随机变量的标识。
当我们给定
同理的,当我们给定一个样本点
1.2. 随机过程的相关函数
把上一章中随机变量的相关这个概念用到随机过程中,我们就可以定义下面这样的相关函数 (Auto Correlation Function) 来刻画随机过程
这个相关函数有着下面的一些性质:
- 对称性:
。 - 非负性:
。 - 柯西不等式:
。
二、宽平稳假设
为了更好地研究这个相关性函数,我们一般会对随机过程作出一些平稳性 (stationary) 假设。平稳性假设意味着,随机过程
在这里,我们引入第一种平稳性假设,称为【宽平稳】假设 (wide sense stationary, w.s.s.)。当我们称一个随机过程是宽平稳的,那么它会有以下两个性质:
- 其均值是个常数:
。 - 相关函数具有时移不变性:
。
2.1. 宽平稳相关函数的性质
2.1.1. 普通相关函数性质的延伸
从性质2我们可以看出,对于一个宽平稳的随机过程,其相关函数只依赖于时间点的差
因此,在宽平稳的假设下,上面描述的随机函数的三个性质可以进一步表达为:
。 。 ,即 是相关函数的最大值。
注意,这里的
除了以上的三个性质,宽平稳相关函数还有以下的重要性质。
2.1.2. 周期性
对于一个宽平稳的随机过程
这个结论其实很有意思。我们在前面已经知道,
是相关函数的一个最大值。这个结论又告诉我们,如果在某一个点 上也能取到最大值,那么这个相关函数一定是以 为周期的周期函数。 这也就是说,相关函数的一些局部性质能够影响到其全局的性质。
下面我们来证明这个结论。我们的证明路线如下:
我们首先证明
然后我们证明
因此,
2.1.3. 连续性
对于一个宽平稳的随机过程
下面我们来证明这一点。
由于
复用公式
考虑任意点
得证。
2.1.4. 正定性
首先我们定义函数的正定性。我们称一个函数
下面我们将证明,宽平稳随机过程的相关函数是正定函数。
回顾相关矩阵和相关函数的定义,我们知道相关矩阵的第
因此,相关函数
实际上,这个结论是双向的。也就是说,给定一个正定函数,我们都可以唯一地构造一个随机过程(证明略),使其相关函数就是这个正定函数,即【相关函数和正定函数是一一对应的】。
2.1.4.1. Bochner’s Theorem
当我们需要判断一个函数的正定性时,使用定义来证明是非常困难的。这个时候,我们有一个非常有用的定理来帮助我们,就是下面介绍的Bochner定理。
Theorem 1. (Bochner) 一个函数
Bochner定理的证明较为复杂,我们放在附录1中进行展示。
借由Bochner定理,我们可以非常轻松地判断一个函数是否是正定函数,也就能判断是否是某个随机过程的相关函数。
比如说,对于矩形框函数:
其傅里叶变换为sinc函数:
存在负值,因此不是一个相关函数。
相反,三角框函数是两个矩形框的卷积:
其傅里叶变换一定非负:
因此,三角函数是一个相关函数。
2.2. 宽平稳随机过程举例
Case 1. 调制信号 (Modulated Signal)
我们希望考察下面的调制信号的宽平稳性质:
其中,
首先我们考察均值
然后我们考察时移不变性
由于
对于第二项,我们可以化简得到:
因此,原式可以化简为:
因此,
Case 2. 随机电报信号 (Random Telegraph Signal)
随机电报信号是一种特殊的随机过程,它的取值只有
假设在一段时间
又假设
下面我们来考察
首先我们考虑其均值
根据全概率公式:
其中,
这里引入一个小技巧,我们分别将
这里的
带入公式 (22) 中,我们有:
同理,我们有:
Note:从上面两个结果我们可以看出,一个服从泊松分布的随机变量是奇数和偶数的概率居然是不一样的。当
比较小时,偶数的概率更大。当 逐渐增大时,奇偶的概率趋于一致。这还是比较奇妙的。
把上面两个结果代入公式 (21) 中,我们有:
又因为
然后我们考察时移不变性
考虑
我们先假设
同理,
代回公式 (28) 中,我们有:
这里发现
综上所述,
三、从频域分析随机过程
在Bochner定理中,我们已经初步尝试了从频域的角度来分析一个随机过程的性质。
3.1. 确定性函数的傅里叶分析
首先我们回顾一下,在确定性函数中我们是怎么导出傅里叶变换的。我们将从周期函数入手,然后推广到非周期函数。
3.1.1. 周期函数
对于一个周期函数,它满足
其中,
系数
对于非周期函数,我们也可以将其进行周期延拓之后展开为傅里叶级数。
3.1.2. 非周期函数
我们定义非周期函数为周期
我们先把
当
这里有一个细节。由于我们划分的区间长度为
Note:这也就是为什么傅里叶反变换 (57) 有个系数
。
对上式进行连续化之后,就变为:
其中,
公式 (37) 就是我们无比熟悉的傅里叶变换。
3.2. 随机过程的傅里叶分析
上面的结论全部都是对确定性函数的傅里叶分析工具,我们希望在随机过程中也复用上面的结果。但实际上并没有那么简单,将傅里叶分析应用到随机过程中会遭遇到一些根本性的挑战。
3.2.1. 困难在哪?
主要的问题出在将公式 (36) 连续化取极限变为公式 (37)。
连续化可行的前提是
对于一个绝对可积的函数,它需要表现出比较明显的下降收敛的趋势。但是这和随机过程的【平稳性】产生了本质的冲突。
随机过程的平稳是指随机变量的性质不会随着时间推移而变化,在上面提到的两个例子(调制信号和随机电报信号)中,我们都可以看到随机过程表现出比较平稳的特性,只有相关函数才会表现出收敛的特性(离得越远相关性越弱)。
换句话讲,当我们对随机过程进行傅里叶分析时,我们会发现:
经常是发散的。
3.2.2. Wiener-Khintchine Theorem
在这一小节中我们将介绍 Wiener-Khintchine Theorem,它是随机过程傅里叶分析的一个重要结论。它表明:一个平稳信号的功率谱和其相关函数是一对傅里叶变换。下面我们接着上一小节的话题来说明这个结论。
虽然上面的无穷积分可能会发散,但在一个有限的区间内,其收敛性是可以保证的,这也被称为短时傅里叶变换(Short-Time Fourier Transform):
我们对上式进行一些操作,变为如下的形式:
这个变换其实是物理上的技巧,而非纯数学。比如说,求模去平方相当于是求功率,这样会把相位的信息丢掉。短时傅里叶变换本身也是很物理的一个操作。
因此,这可以看作是我们对随机信号谱特征的某种物理感觉。
我们对上式进行一些推导:
这个形式我们在Bochner定理的证明中已经出现过了(公式 (63)),我们就可以复用这个结果,即:
上面这个等式非常有意思,它有很强的物理含义。等式的左侧是有量纲的,其量纲是焦耳。
因此,一个相关函数的傅里叶变换可以看作其功率谱密度 (Power Spectral Density, PSD)。功率谱的研究对象是功率,是把功率在不同频率上进行分解,其量纲是功率/频率,也就是能量。
我们把随机过程的傅里叶变换和确定性函数的傅里叶变换做一下比较。
- 确定性函数:直接对函数进行傅里叶变换,得到的是频谱
- 随机过程:对随机过程的相关函数
进行傅里叶变换,得到的是功率谱
我们对
由于功率谱是把功率在频率上进行分解,因此我们可以对频率进行积分。
我们已知
令
在随机过程中,
此外,功率谱
3.2.3. 线性系统对功率谱的影响
我们已经知道,当一个信号
其频谱会乘以线性系统的传递函数
在功率谱中,又会是什么样子呢?
根据公式 (48),我们计算输出信号
上面的形式很像线性系统
Note:判断一个积分是卷积,就看积分中几个函数自变量的取值加起来,能否刚好把积分变量抵消掉,且这个和就是卷积的点。
为此,我们令
至此,我们可以得出结论:线性系统不会改变随机信号的宽平稳性。
由于相关函数可以写成卷积的形式,其功率谱(相当于做傅里叶变换)就非常好计算了,就是卷积函数傅里叶变换的乘积:
其中,
代入上式得:
综上所述,当一个宽平稳的随机信号通过一个线性时不变 (LTI) 系统时:
- 输出仍然是宽平稳的随机信号
- 输出功率谱密度等于输入功率谱密度乘以系统传递函数的模的平方
Appendix
Apd.1. Proof of Bochner’s Theorem
下面我们证明Bochner定理,即一个函数
充分性
我们定义傅里叶变换:
同样地,我们就有傅里叶反变换:
当
我们先证明复指数
因此复指数
又由于正定函数用正系数做线性组合,得到的函数仍然是正定的,即
将上式连续化就可以得到:
一定是正定的,充分性得证。
必要性
给定
由于
下面我们对上式的求和进行连续化。由于求和连续化之后应当变为有限区间上的积分,然后再对积分上下限取极限才能得到傅里叶变换中的无穷积分形式,因此我们这里的连续化也是遵循这两步。
注意这里多乘了一个常数
我们令
其中,
因此,
这里的积分区域
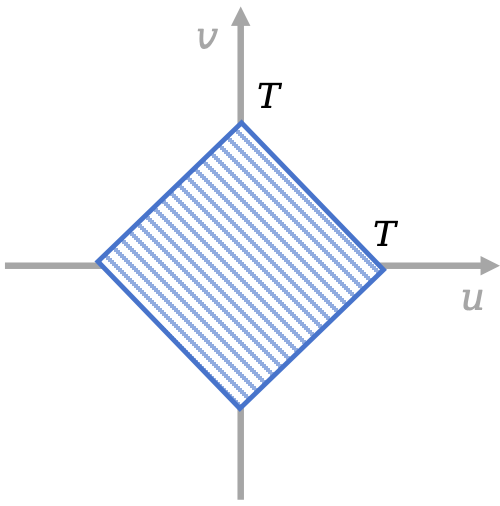
我们先对
我们令积分上下限
必要性得证。
至此,整个Bochner定理的证明完毕。