随机过程(4):多元相关
在之前的内容中,我们主要研究了两个随机变量之间的相关。相关代表了这两个随机变量之间的某种线性关联,它给出了两个随机变量之间线性关联的强弱,也就是说一个随机变量在多大程度上能够用另一个随机变量线性表出。
在这一篇文章中,我们将对相关的概念进行一定程度的扩充,研究多个随机变量之间的相关 (multivariate correlation),我们希望了解其联合分布 (joint distribution) 的统计性质。
多元联合分布只有在极少数情况下(比如说多元高斯)才会有比较好的答案。在一般情况下,我们很难获得其多元联合分布的一些信息。
这样一来,我们就需要一些数学工具,在不知道联合分布的前提下,仍然让我们能够对多个随机变量之间的相关进行研究。这个工具就是相关矩阵 (correlation matrix):
考虑
其中,矩阵的第
显然,相关矩阵是一个对称矩阵,因为
下面,我们分别在四个场景中研究多个随机变量之间的相关。
一、去相关
去相关 (decorrelation) 也称为白化 (whitening),它的作用是将多个随机变量之间的相关去掉,使得它们之间的相关为零。
也就是说,我们希望找到一个矩阵
即
这个任务看起来不太容易完成,因为我们需要用
事实上,我们可以写出
由于
其中,
因此,我们只要取
二、Karhunen-Loève 展开
2.1. 离散时间的 K-L 展开
我们继续上面的讨论。
由于
这里我们对
我们可以发现:
- 不同的特征向量之间是正交的,即
。 的不同分量之间是相互独立(即正交)的,即 。
也就是说,我们在一组正交基
在随机过程的领域,上述的展开就是鼎鼎大名的 Karhunen-Loève (K-L) 展开。
下面,我们将K-L展开推广到连续时间的情况。在这里,我们可以看到对随机过程进行谱分析的另一种方法。
2.2. 连续时间的 K-L 展开 (Mercer 定理)
考虑连续时间的随机过程
我们希望把随机过程
- 过程性:留下与上面的基底向量
对应的基底函数,这些函数都是与 相关的,且没有随机性。 - 随机性:留下与系数
相关的随机变量,这些随机变量与 无关,只与随机性相关。
也就是说,我们希望做到下面的展开:
这个和傅里叶展开的形式比较类似。在傅里叶展开中,我们选择的基底函数为复指数函数:
我们的求解思路如下:先假设
我们在某一个区间
此时,我们能简单地写出
由于
也就是说,我们希望找到一组标准正交的基底函数
这个积分比较复杂,但我们可以通过矩阵和向量的形式来看待,从而对结果获得比较好的一些认知。
具体来说,我们对上式做三件事情:
- 把积分变为求和
- 把二元函数
变为矩阵 的某一个元素 - 把一元函数
变为向量 的某一个元素
如果有了这样的转换,我们就可以把上式写为:
此时,
回到连续时间的版本,有了上面的认知,我们可以发现我们所寻找的
即我们想要系数
我们验证一下公式 (14) 的解是否满足正交性。如果不满足,我们前面所做的所有工作都是白费的。
幸运的是,答案是肯定的。这是因为,相关函数
总结一下连续时间的Karhunen-Loève展开的步骤:
我们可以保证,这样解出来的系数和基底函数都是正交的,整个展开具有双正交性质。
上面的定理一般称为 Mercer 定理,它可以把任意一个连续时间的随机过程进行双正交展开。
2.3. 宽平稳条件下的解形式
在一般情况下,公式 (14) 中对应的本征解比较复杂,很难有初等解。但是当我们对
具体来说,假设
我们需要解下面的积分方程:
上面方程的解正好就是复指数函数:
我们来验证这个解:
因此,我们希望前面的系数是一个常数。但现在积分限中包含了
显然,复指数
此时,我们再增加一些假设。假设相关函数也是一个以
综上所述,对于一个宽平稳的随机过程
就满足双正交性质。
三、宽平稳随机过程的谱分析:Stieltjes 积分
我们接着上面的内容继续深入讨论。
上面我们已经知道,对于具有周期相关函数的宽平稳过程,其傅里叶展开满足双正交性质。这里引入了一个新的假设,即相关函数
这个假设能否消除呢?回顾上一篇的内容,一个自然的想法就是令
然而正如我们之前所说的,令
但是现在不同了,我们有了双正交这个深刻的认知,我们已经知道了
此时,我们就有了处理这个问题的另一种方法:利用 Stieltjes 积分。
我们熟知的积分是指黎曼积分 (Riemann integral),它的定义是:
而 Stieltjes 积分的积分变量则是另一个函数:
其中,
回到我们的问题中。我们希望把
但由于
这里的
上面的公式 (24) 非常重要,它称为一个随机过程的谱表示 (spectral representation)。
3.1. 谱表示中的双正交性质
谱表示的双正交体现在:
其中,
下面我们来证明
考虑
注意到这个积分在
因此:
同时,Wiener-Khintchine 定理告诉我们,相关函数可以写成功率谱密度的傅里叶反变换:
比较上下两个等式得:
这就是谱函数和功率谱密度之间的联系。
3.2. 重新看待线性系统对功率谱的影响
在前面的内容中,我们通过比较复杂的数学运算,得出了线性系统对宽平稳随机过程功率谱的影响
具体来说,当一个宽平稳的随机信号通过一个线性时不变系统时:
我们有一下两个结论:
- 输出信号
仍然是宽平稳的随机信号 - 输出功率谱密度等于输入功率谱密度乘以系统传递函数的模的平方:
现在,我们利用双正交性,来重新证明这个结论。
考虑
代入线性系统中,得:
同时,由于
对应上下两式,得到:
同时,根据谱函数和功率谱的关系 (29),我们有:
因此,
得证。
3.3. 宽平稳随机过程的进一步认识
在有了双正交这个性质之后,我们可以对宽平稳随机过程进行更深刻的认识。
我们指出,宽平稳的随机过程
为了把二者对应起来,我们假设
我们希望说明:
下面我们需要适当地选取两个空间中的距离度量
对于
对于
这二者的相等是不难看出的。事实上,对于等式左侧:
对于等式右侧:
因此,二者是相等的。
Note:这里的形式和我们之前推导的不太一样。我们之前推导的均方距离为:
(43) 这是因为这里引入了复数,需要考虑共轭。但其实本质上是一样的。
四、主成分分析
主成分分析 (Principal Component Analysis, PCA) 是数学分析和机器学习中一个非常重要的操作。它的作用是将一个高维的分布投影到一个低维的空间中,同时保留分布中的主要信息。
也就是说,我们希望找到一个向量
事实上,我们可以证明:
因此,当我们希望最大化方差时:
其中,
因此,我们的优化问题就变成:
我们使用拉格朗日乘子法求解这个优化问题。考虑拉格朗日函数:
对
令上式为0解得
也就是说,
综上所述,PCA所求的第一个投影向量
当我们希望在与
FurtherMore
如下图所示,考虑两个随机变量
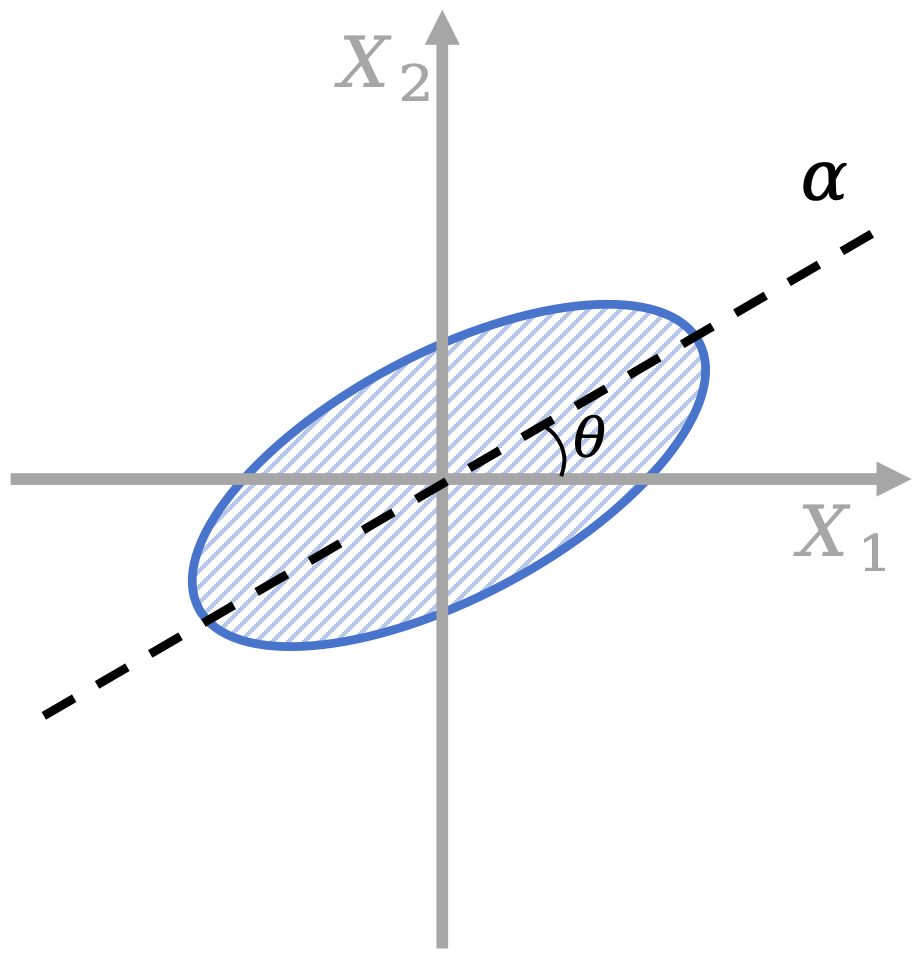
首先我们做一些假设。设两个随机变量的均值为0,方差为1,其相关为
令
因此,
综上所述,
下面就引出了两个问题:
Q1:
A1:
Q2:
A2: 两者的相关系数