随机过程(9):泊松过程(1): 泊松分布
我们前面讨论了很多的随机过程,包括宽平稳、高斯过程等等。这些随机过程都是连续时间、连续状态的随机过程。从今天开始,我们将集中关注在离散状态的随机过程上。在研究离散状态的随机过程时,我们所使用的工具和关注的着眼点都和连续状态的随机过程不同。
一、泊松过程
对于离散状态的随机过程,我们考察的是在一段固定的时间
在这一章中,我们先对随机过程给出一些基本条件来加以研究:
- 独立增量 (Independent Increment):即
,有 与 独立。 - 平稳增量 (Stationary Increment):即
,在 内时间发生的次数仅依赖于时间差 。
我们希望研究的是这个随机事件发生次数的分布,即
1.1. 泊松分布的概率分布函数
我们选用的工具是矩母函数 (Moment Generating Function, MGF)。对于离散随机变量
下面我们来考察
考虑经过一小段时间
等式左右两端令
1.1.1. 第一项
我们先考虑右侧的第一项:
由于
也就是说,如果我们令
也就是:
上面的方程是一个经典的柯西指数方程。可以证明,符合柯西指数方程的连续函数只能指数函数(证明见附录1)
其中,由于概率一定小于1,因此常数
因此,等式右侧的第一项我们就解出来了:
1.1.2. 第二项
我们再考虑右侧的第二项:
仿照上面的思路,由于
令
即
附录1 的证明过程已经告诉我们,符合这样条件的连续函数只能是线性函数:
Note:这里老师的推导其实不太严谨。这是国科大的同学提出的做法,思想上是很优美的。但正确的做法是需要引入稀疏性的条件来保证这里结果的
和第一项的 是一样的。
即
于是,等式右侧的第二项:
1.1.3. 第三项
我们最后考虑右侧的第三项:
由于无穷级数
的收敛域是
根据概率的归一性:
因此,
也就是说,
根据概率的保序性
1.1.4. 整理得结果
综上所述,
当
我们就可以求解这个关于
由于
因此我们将矩母函数进行泰勒展开之后,对比系数就能得到分布
对比系数得:
这就是著名的泊松分布,具体来说就是参数为
同时,我们有:
1.2. 泊松分布的性质
下面我们来分析参数为
1.2.1. 均值
根据均值的定义:
也就是说,
由于均值是
从另一个角度看,
这个变化率是一个常数,这恰好与我们的平稳性条件对应上。
1.2.2. 样本轨道
泊松过程的样本轨道是下面的阶梯函数:
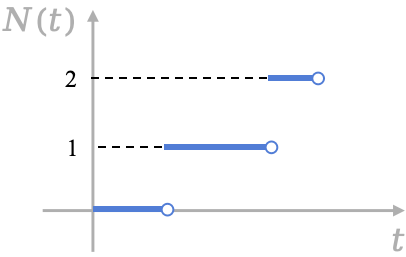
因此,泊松过程也被称为跳过程 (Jump Process)。
张真人名言:人生是泊松过程(合影留念)^_^
我们对人生往往有两种误解。
一种误解是:我们从小受到的教育是“好好学习,天天向上”,因此我们往往认为人生是一个线性递增的过程。但实际上没有谁的人生是线性的,不可能每天都在向上都有收获。
另一种误解是:人生是一个布朗运动,完全无法预测,明天究竟是什么样谁都不知道,你永远不知道意外和未来哪个先来。
有这两个认识的人都没有认真学习过随机过程。因为只要学过随机过程,就能体会到人生就是一个泊松过程。我们大部分时间都在等待,等待跃升的机会和人生的下一个分叉路口。我们上高中上了三年,实际上就在等待上高考的那一天,三年里全部的努力都是为了高考这一刻。
因此,我认为泊松过程就是对人生最恰如其分的表述,人的一生就是一场等待的艺术。巴普洛夫说,“机遇只青睐有准备的人”。因此,我们如何去看待等待这件事情,如何去经历等待,这直接决定了我们的人生轨迹。因为实际的人生可能比泊松过程还要更悲观一点,因为我们总会有失败的时候,而泊松过程只会往上走。但是不管怎么样,大部分时间都是在等待中度过的。
然而,在等待的过程中,我们可能会遇到一些小的波动,比如说获得奖学金、加薪。但这些都是飞跃之前的小波动,我们千万不能把这些事情当回事,而是要时刻看准大趋势:真正决定你人生轨迹和高度的都是你飞跃的那一个瞬间。我们如何有效把握机会,如何让自己有更好的提升与变化,这才是关键所在。平时的小波动都是暂时的,只要我们把大目标定好,并且为之持续不断地努力,这都是一个有效的等待。
1.2.3. 事件发生的间隔
下面我们来计算泊松分布的分布函数。考虑事件第一次发生的间隔
我们下面进行概率转换 (Probability Transformation)。由于第一次时间发生的时间小于等于
因此,第一次事件发生间隔服从的分布为:
这是一个参数为
进一步,我们可以得出以下结论:
- 第
次事件发生间隔 同样服从指数分布(平稳性条件)。 - 不同事件发生间隔是相互独立的(独立性条件)。
也就是说,事件发生间隔是一个服从参数为
1.2.4. 事件发生的时刻
我们现在来研究事件第
因此,
考虑
由于
因此,
这个特征函数很难做傅里叶反变换得到分布函数。这是因为这个函数并非解析函数(全纯函数),在分母上有奇点(甚至是
因此,我们需要另外的做法:概率转换。
我们就能求出密度函数:
这是一个参数为
在附录2中,我们简要介绍了一下 Gamma 分布和 Gamma 函数。
二、泊松过程的推广
2.1. 非齐次泊松过程
首先,我们去掉平稳增量的条件,考虑仅有独立增量的情况下,泊松分布会产生什么变化。
为了更好地分析,我们需要增加一个假设:
我们重新考察泊松分布的矩母函数的差分:
由于没有了平稳增量条件,这里不能直接把
利用新增的假设,并重复上面的推导过程,我们能够得到和上面类似的结果。二阶项
而高阶项同样可以被忽略。
综上所述,我们有:
和公式 (25) 的结果对比,可以发现几乎完全相同,只是
求解这个微分方程得到矩母函数为:
此时,新的泊松分布就变成:
由于强度
2.2. 复合泊松过程
标准的泊松分布只关注事件发生的次数,但在实际情况中,每次时间发生的强度也是非常重要的。比如说,对于保险精算师来说,他更关心的不是赔付的次数,而是一段时间内赔付的总金额。
因此,我们考虑如下的随机过程:
其中,
我们来考察
这里出现了两个随机变量,因此我们需要将其中一个作为条件,这是非常常用的技巧。由于
可以看到,
在公式 (27) 中,我们给出了标准泊松分布的矩母函数。代入得:
三、泊松过程应用举例
3.1. 随机电报信号
前面我们已经介绍了随机电报信号。今天,我们从泊松分布的角度重新来看待随机电报信号。
考虑随机过程
其中,
下面我们来求
这里指数上是
结果和之前的结论是一致的。
3.2. 泊松过程瘦身
3.2.1. 二项分布抽样
考虑学校早上上学,到达学校的学生数量服从标准泊松分布,且学生性别为男的概率为
我们希望考察这样一个问题:单看到达学校的男生数量,这个数量还服从标准泊松分布吗?
为了回答这个问题,我们就需要复合泊松过程。为了只计数男生,让到达的女生不影响计数,我们可以将男生的
我们只需要考察
所服从的分布是不是标准泊松分布,就能够回答这个问题。
下面我们只需要计算
代入公式 (57) 得:
与公式 (27) 对比发现,这正好是一个参数为
因此,
3.2.2. 隔一个抽样
上面的例子中,我们相当于以概率
现在,我们换一种抽样方式:隔一个事件抽一次。这样得到的随机过程还是一个泊松过程吗?
答案是否定的。
公式 (39) 告诉我们,泊松过程的事件发生时间间隔服从指数分布。现在我们隔一个事件抽走一个,那么新的随机过程中,相邻两个时间发生的时间间隔是两个指数分布随机变量之和。公式 (46) 告诉我们,
因此,新的随机过程的时间间隔服从 Gamma 分布,说明这不是一个泊松过程。
3.3. 泊松过程相加
考虑两个相互独立的泊松过程
我们希望考察这两个过程相加后得到的随机过程
是否还是一个泊松过程。
考虑
因此,
类似的结论可以立刻推广到
进一步地,我们有如下的小推论。考虑两个独立的随机变量
3.4. 泊松过程相减
我们来考虑两个泊松过程的差
服从什么分布。
显然,这不是一个泊松分布,因为
考察
到这里似乎卡住了,我们不好处理这个
为此,我们可以从一个新的视角来看待这个问题。
上面我们已经证明,同时统计两个泊松过程的事件,得到的新过程仍然是一个泊松过程。其强度变为
事实上,我们有:
与公式 (57) 对比,我们希望中间的
应当正好是某个分布的矩母函数。答案是肯定的,这正好是下面这个二项分布的矩母函数:
这个结果和我们前面的定性分析是完全一致的。随机变量
综上所述,两个泊松过程相减得到的随机过程
3.5. 一个条件期望小练习
我们考虑下面的条件期望:
其中,
这个条件期望就是说,在
3.5.1. 标准做法:先求条件分布
标准的做法是:先求条件分布,再求条件期望。
当
综上所述,条件分布为:
这里经典做法是先求导得到密度,然后再积分得到期望,但这里求导有些麻烦。事实上,我们可以利用下面的结论(证明见附录3,其实就是分部积分)。
Theorem 1.(非负随机变量的期望) 若
因此,条件期望为:
3.5.2. 这种做法是对的吗?
有一部分人 (A) 提出了下面的做法,不需要计算直接就能给出这个答案。如下图所示:
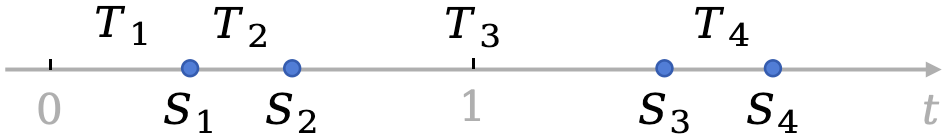
- 由于泊松过程中相邻两个事件发生的间隔是一个参数为
的指数分布,期望为 。 - 在
内共发生了两次事件,因此这段时间长度的期望就是两个指数分布的期望,即 。 - 也就是说,
的时间长度期望就是 。
另一部分人 (B) 提出了反对意见,认为这只是恰好猜对了答案。这部分人反驳的理由是:
- 前面的结论只是说
(即 )的长度期望是 ,没有说 的长度期望也是 。
A 给出的理由是:
- 指数分布具有无记忆性,无论从哪个起点开始(
还是 ),长度都服从指数分布。
B 继续给出了反驳的理由:
- 就算
的长度仍然是服从指数分布,那它的期望也不会是 ,因为这很显然比 的长度要短。
于是,后面就没能得出一个统一的结论。
关于这个事情,我们将放到下一篇文章再深入分析。因为这涉及到泊松过程的一些本质特征,能够帮助我们更好地理解泊松过程的实质。
Appendix
Apd.1. 柯西指数方程的解
下面我们证明,满足
的连续函数
Lemma 1.
Proof of Lemma 1. 根据柯西指数方程,我们有:
假设
根据连续性,令
也就是说:
这就变成 trivial 情况
综上所述,
证明柯西指数方程的解. 根据 Lemma 1.,我们可以令
只要证明
当
当
当
当
当
综上所述,任取
Apd.2. Gamma 分布和 Gamma 函数
Gamma 分布
Gamma 分布有两个参数:
- 形状参数
,主要控制分布的形状。 - 尺度参数
,主要控制分布的展宽。
若随机变量
其中,
Gamma 分布有以下性质:
- 均值:
; - 方差:
; - 矩母函数:
。
在一些特殊情况下,Gamma 分布退化为常见的分布:
-
指数分布:当
时,Gamma分布退化为指数分布,常用于描述“等待时间”。 (90) -
卡方分布:当
, 时,Gamma分布变成自由度为 的卡方分布。 (91) -
爱尔朗分布:当
为正整数时,称为爱尔朗分布,常见于排队论。
Gamma 函数
Gamma 函数的定义为:
Gamma 函数是阶乘函数在实数域上的推广。任取
其中,
因此,
Apd.3. Proof of Theorem 1.
我们来证明对于非负随机变量
事实上:
得证。